Skanowanie paragonów: od kwitka do zgodnej księgowości
Paragon z marketu budowlanego w kieszeni spodni to nie księgowość. Dopiero gdy jest zarejestrowany, przypisany do wydatku i możliwy do odnalezienia, liczy się do odliczenia btw i do obowiązku przechowywania. Poniżej znajdziesz, jak skanować paragony, żeby naprawdę tak było, kiedy papier może zniknąć i jakie błędy sprawiają, że paragon okazuje się potem nic nie wart.
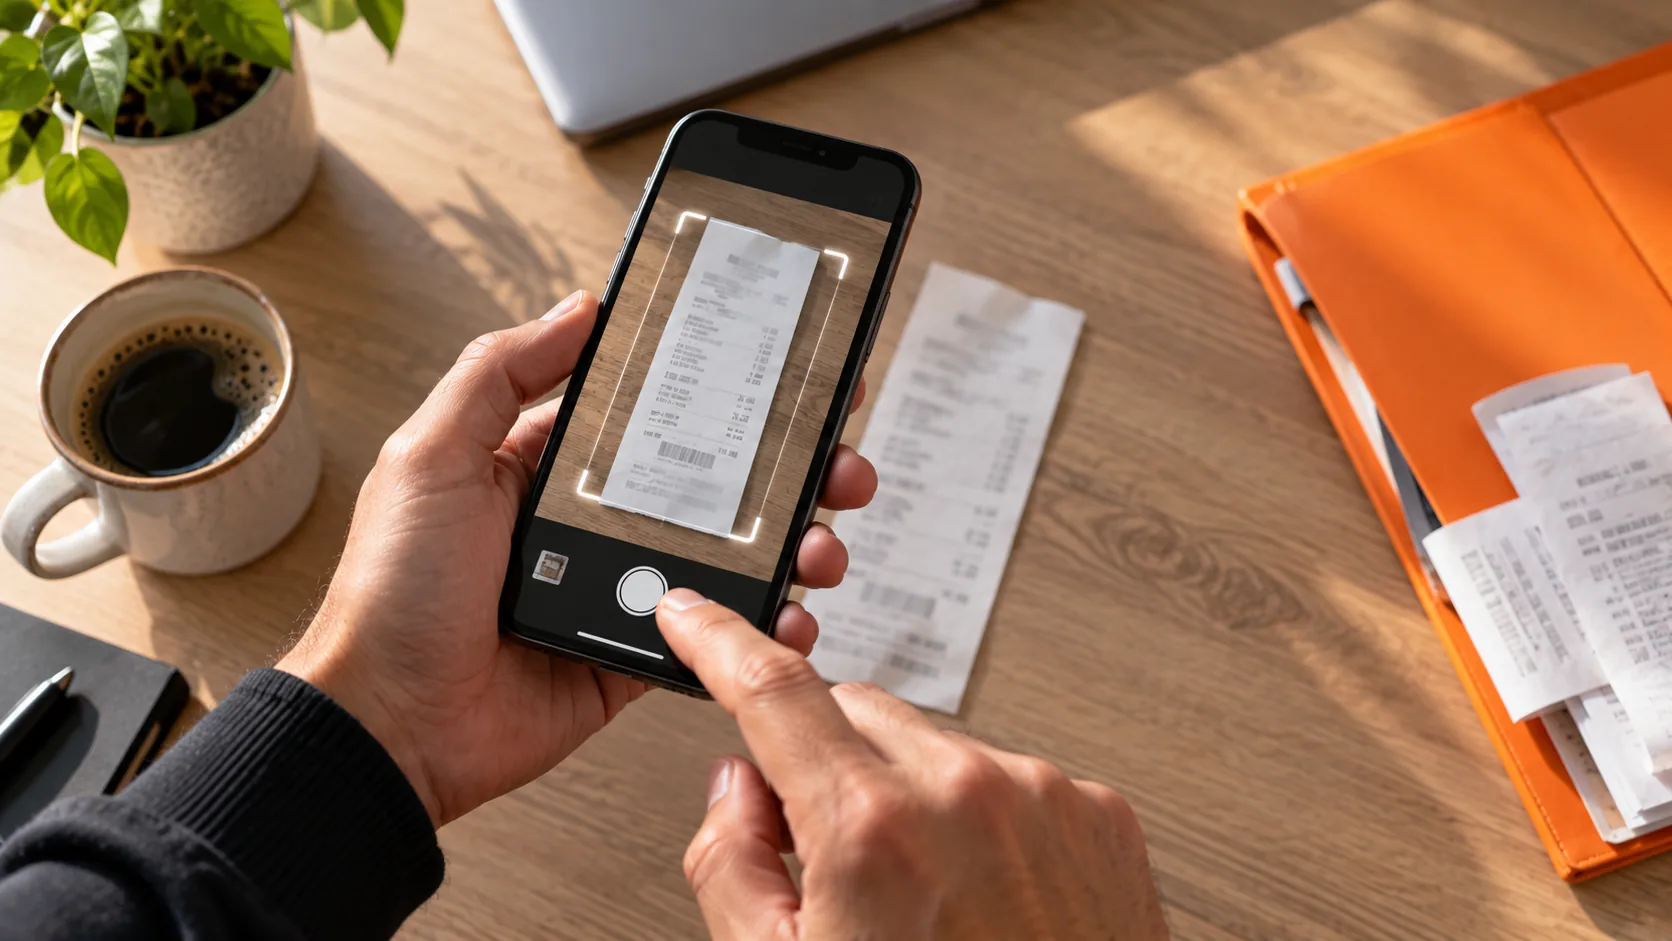
Dlaczego zdjęcie paragonu to jeszcze nie księgowość
Zarejestrowanie paragonu to więcej niż jego sfotografowanie. Aby się liczył, musi być jasne, co zostało kupione, kiedy, u kogo, za jaką kwotę i przy jakiej stawce btw, a te dane muszą być przypisane do zapisu księgowego. Folder pełen zdjęć w telefonie tego nie spełnia: masz obraz, ale nic, co jest do niego przywiązane.
Praktyczną różnicę zauważasz dopiero przy deklaracji. Kto ma sto luźnych zdjęć, musi je przepisywać jedno po drugim i szukać przy każdym, jaka była na nim stawka btw. Kto przy skanowaniu od razu przypisał je do dostawcy, kwoty i stawki, musi już tylko sprawdzić.
Jest też różnica między paragonem kasowym i fakturą. Dla małych kwot Belastingdienst przyjmuje fakturę uproszczoną, na której musi być mniej danych. Powyżej tej granicy musi to być pełna faktura, z Twoją nazwą jako nabywcy. Przy większym zakupie proś więc o to wyraźnie, bo paragon kasowy bez Twoich danych wtedy nie wystarczy.
Co musi być czytelne na skanie?
Data, nazwa dostawcy, opis tego, co kupiłeś, kwota i kwota btw albo stawka. Brakuje kwoty btw? Wtedy nie możesz jej odzyskać, bez względu na to, jak czytelna jest reszta paragonu. Sprawdź to więc, zanim wyrzucisz kwitek, a nie dopiero przy deklaracji.
Papier termiczny jest tu największym ryzykiem. Paragony z wielu sklepów blakną w ciągu miesięcy, zwłaszcza gdy leżą w nagrzanym busie albo na słońcu. To znaczy, że skan często staje się jedyną czytelną wersją, jaką masz, i dlatego musisz go zrobić od razu, a nie na koniec kwartału.
Skanuj cały paragon, także dolną część z sumą i specyfikacją btw. Połowa paragonu, którego górna część jest ostra, a kwota całkowita wypada poza kadr, nie jest dowodem. Fotografuj prosto z góry, na jednolitym tle, bez cienia własnej dłoni nad nim.
Czy papierowy paragon może potem zniknąć?
Przechowywanie cyfrowe jest dozwolone, o ile zeskanowana wersja jest wiernym odwzorowaniem oryginału i przez cały okres przechowywania pozostaje czytelna i dostępna. Spełniasz to? Wtedy papier w zasadzie może zniknąć. Sam obowiązek przechowywania nadal obowiązuje, zmienia się tylko forma.
Wierne odwzorowanie oznacza w praktyce: pełne, czytelne i nie zmienione później. Skan, na którym połowa wierszy wypada albo z którego nie da się już odczytać kwoty, nie jest wiernym odwzorowaniem, i wtedy dowodem pozostaje oryginał. Sprawdzaj więc czytelność skanów, zanim zrobisz porządki.
Są dokumenty, dla których oryginał musi zostać zachowany, na przykład przy niektórych aktach notarialnych. Przy zwykłych paragonach zakupowych to nie występuje, ale wahasz się przy konkretnym dokumencie? Wtedy zadaj to pytanie księgowemu, zamiast go wyrzucać. Wyrzucenie to jedyny krok, którego nie da się odwrócić.
Jak zadbać, żeby paragon trafił do właściwego zapisu?
Przypisanie to punkt, w którym zwykle idzie nie tak. Skan, który trafia do osobnego folderu i nigdy nie zostaje przywiązany do wydatku, nie wypłynie przy deklaracji, i wtedy tracisz odliczenie, mimo że dowód masz. Zapisz więc przy skanowaniu od razu, o jakiego dostawcę i jaką kwotę chodzi.
W zespole najczęściej idzie nie tak przy paragonach z trasy. Monter, który bierze materiał, ma paragon w ręce w momencie, gdy stoi przy kasie, a w biurze już nigdy. Niech więc paragon zostanie zarejestrowany w tym momencie, z telefonu, a nie na koniec tygodnia w kopercie.
Uważaj też na podwójne zapisy. Ten sam wydatek często wpływa dwa razy: raz jako paragon i raz przez wyciągi bankowe. Bez powiązania między tymi dwoma koszt stoi w Twojej dokumentacji podwójnie, a zauważasz to dopiero, gdy liczby się nie zgadzają.
Jakie błędy kosztują potem najwięcej pieniędzy?
Pierwszym jest wyblakły paragon. Kto zostawia papier termiczny na miesiące i skanuje dopiero potem, zostaje z szarą plamą. Wydatek jest wtedy poniesiony, ale btw nie da się już odzyskać, bo nie ma czytelnego dowodu.
Drugim jest paragon kasowy bez wskazania nabywcy przy większym zakupie. Powyżej granicy dla faktury uproszczonej Twoja firma musi widnieć na dokumencie jako nabywca. O to prosisz w momencie zakupu, bo otrzymanie faktury na firmę po fakcie od marketu budowlanego jest znacznie trudniejsze.
Trzecim jest wydatek prywatny zaksięgowany jako firmowy. Paragon, na którym jest i materiał do zlecenia, i zakupy do domu, nie jest paragonem firmowym; rozdziel to albo poproś kasę o dwa paragony. Przy kontroli mieszany paragon to dokładnie ten rodzaj rzeczy, który rodzi pytania o resztę Twojej dokumentacji.
Najczęstsze pytania
Czy mogę wyrzucić papierowe paragony po zeskanowaniu?
Tak, jeśli skan jest wiernym odwzorowaniem oryginału i przez cały okres przechowywania pozostaje czytelny i dostępny. Obowiązek przechowywania nadal obowiązuje, zmienia się tylko forma. Sprawdź czytelność skanu, zanim zrobisz porządki, bo wyrzucenia nie da się odwrócić.
Co musi być na paragonie, żeby odzyskać btw?
Data, dostawca, opis, kwota i kwota btw albo stawka. Brakuje kwoty btw? Wtedy nie możesz jej odzyskać. Przy większych zakupach musi być poza tym pełna faktura, z Twoją firmą jako nabywcą.
Dlaczego paragony blakną i co z tym zrobić?
Wiele paragonów jest drukowanych na papierze termicznym, który blaknie w ciągu miesięcy, zwłaszcza w nagrzanym busie albo na słońcu. Dlatego skanuj paragon od razu, a nie na koniec kwartału; skan jest często jedyną wersją, która z czasem pozostaje czytelna.
Ten artykuł ma charakter informacyjny i nie stanowi porady podatkowej ani prawnej. W razie wątpliwości skonsultuj się z doradcą; przepisy mogą się zmieniać.
Więcej na te tematy
Więcej z tej kategorii
- Dowód dostawy: jaka jest różnica wobec faktury?Czym jest dowód dostawy, co na nim stoi i dlaczego nie odzyskasz z niego btw? Różnica wobec faktury i jak dobrze prowadzić dowody dostawy.
- Wielojęzyczny zespół i księgowość: jak utrzymać porządek?Twój zespół pracuje w kilku językach? Jak mimo to utrzymać księgowość w jednym miejscu i według holenderskich zasad, bez zamieszania.
- Księgowość we własnym języku: bariera językowa w administracjiHolenderskie przepisy księgowe są trudne same w sobie, a w obcym języku tym bardziej. Jakie błędy z tego wynikają i jak pomaga wielojęzyczny interfejs.