Belege scannen: vom Kassenbon zur stimmigen Buchhaltung
Ein Kassenbon vom Baumarkt in der Hosentasche ist noch keine Buchhaltung. Erst wenn er erfasst ist, an einer Ausgabe hängt und wiederauffindbar ist, zählt er für den Vorsteuerabzug und für die Aufbewahrungspflicht. Im Folgenden lesen Sie, wie Sie Belege so scannen, dass sie das auch wirklich tun, wann das Papier weg darf und welche Fehler dafür sorgen, dass ein Beleg im Nachhinein wertlos ist.
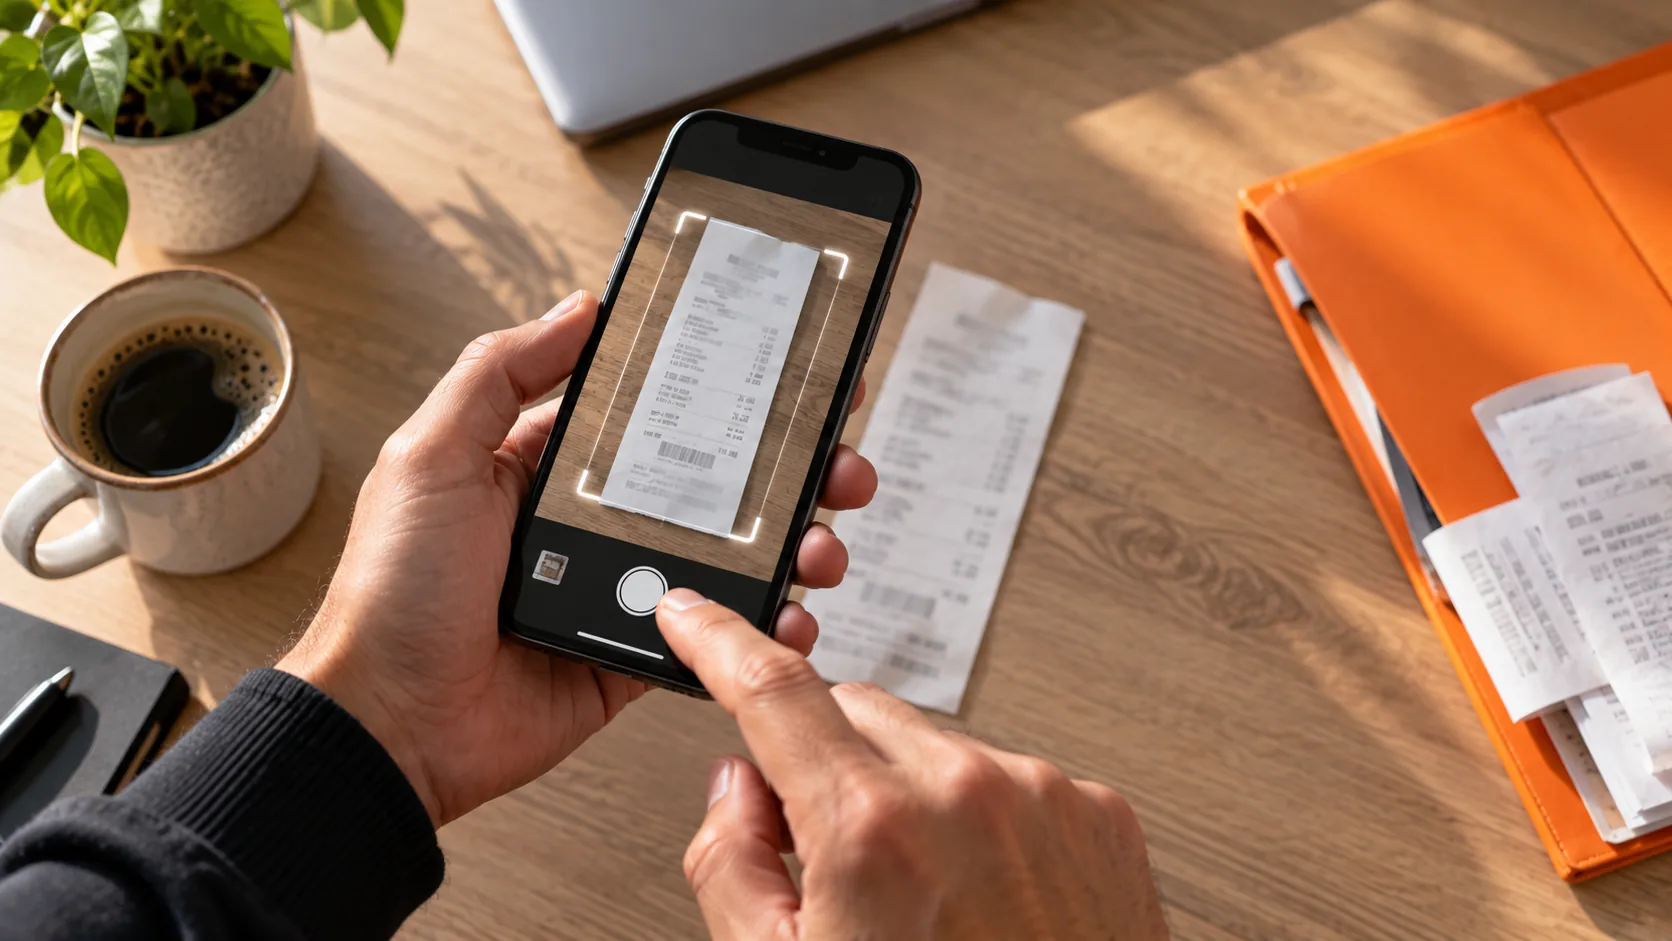
Warum ein Foto eines Belegs noch keine Buchhaltung ist
Einen Beleg zu erfassen ist mehr, als ihn zu fotografieren. Damit er zählt, muss klar sein, was gekauft wurde, wann, bei wem, zu welchem Betrag und mit welchem Steuersatz, und diese Angaben müssen an einer Buchung hängen. Ein Ordner voller Fotos auf dem Telefon erfüllt das nicht: Sie haben das Bild, aber nichts, was daran hängt.
Den praktischen Unterschied merken Sie erst bei der Erklärung. Wer hundert lose Fotos hat, muss sie einzeln abtippen und je Beleg nachschauen, welcher Steuersatz galt. Wer sie beim Scannen gleich einem Lieferanten, einem Betrag und einem Satz zugeordnet hat, muss nur noch prüfen.
Es gibt außerdem einen Unterschied zwischen Kassenbon und Rechnung. Bei kleinen Beträgen akzeptiert die niederländische Finanzverwaltung eine vereinfachte Rechnung, auf der weniger Angaben stehen müssen. Oberhalb dieser Grenze muss es eine vollständige Rechnung sein, auf der Ihr Name als Abnehmer steht. Fragen Sie bei einem größeren Einkauf also ausdrücklich danach, denn ein Kassenbon ohne Ihre Daten reicht dann nicht.
Was muss auf dem Scan lesbar sein?
Das Datum, der Name des Lieferanten, eine Beschreibung des Gekauften, der Betrag und der Steuerbetrag oder der Satz. Fehlt der Steuerbetrag, können Sie ihn nicht zurückfordern, so deutlich der Rest des Belegs auch sein mag. Prüfen Sie das also, bevor Sie den Zettel wegwerfen, und nicht erst bei der Erklärung.
Thermopapier ist dabei das größte Risiko. Kassenbons vieler Geschäfte verblassen binnen Monaten, erst recht, wenn sie in einem warmen Firmenwagen oder in der Sonne liegen. Das heißt, der Scan wird oft die einzige lesbare Fassung, die Ihnen bleibt, und den machen Sie deshalb sofort und nicht am Quartalsende.
Scannen Sie den ganzen Beleg, auch den unteren Teil mit der Summe und der Steueraufstellung. Ein halber Beleg, dessen oberer Teil scharf ist und dessen Gesamtbetrag außerhalb des Bildes liegt, ist kein Nachweis. Fotografieren Sie gerade von oben, auf einem gleichmäßigen Untergrund, ohne den Schatten der eigenen Hand darüber.
Darf der Papierbeleg danach weg?
Digitale Aufbewahrung ist zulässig, sofern die gescannte Fassung eine originalgetreue Wiedergabe ist und während der gesamten Aufbewahrungsfrist lesbar und zugänglich bleibt. Erfüllen Sie das, darf das Papier grundsätzlich weg. Die Aufbewahrungspflicht selbst bleibt bestehen, nur die Form ändert sich.
Originalgetreue Wiedergabe heißt in der Praxis: vollständig, lesbar und nachträglich nicht verändert. Ein Scan, auf dem die Hälfte der Zeilen wegfällt oder auf dem Sie den Betrag nicht mehr lesen können, ist keine originalgetreue Wiedergabe, und dann bleibt das Original der Nachweis. Prüfen Sie Ihre Scans also auf Lesbarkeit, bevor Sie aufräumen.
Es gibt Dokumente, bei denen das Original sehr wohl aufbewahrt werden muss, etwa bestimmte notarielle Urkunden. Bei gewöhnlichen Einkaufsbelegen spielt das keine Rolle, aber wenn Sie bei einem bestimmten Dokument unsicher sind, legen Sie diese Frage Ihrem Buchhalter vor, statt es wegzuwerfen. Wegwerfen ist der einzige Schritt, den Sie nicht rückgängig machen können.
Wie kommt ein Beleg zur richtigen Buchung?
Die Verknüpfung ist der Punkt, an dem es meist scheitert. Ein Scan, der in einem eigenen Ordner landet und nie an eine Ausgabe gehängt wird, taucht bei der Erklärung nicht auf, und dann entgeht Ihnen der Abzug, obwohl Sie den Nachweis haben. Halten Sie beim Scannen also gleich fest, um welchen Lieferanten und welchen Betrag es geht.
In einem Team geht es am häufigsten bei Belegen von unterwegs schief. Ein Monteur, der Material holt, hat den Beleg in dem Moment in der Hand, in dem er an der Kasse steht, und im Büro nie wieder. Lassen Sie den Beleg also in diesem Moment erfassen, vom Telefon aus, statt am Ende der Woche in einem Umschlag.
Achten Sie außerdem auf Doppelbuchungen. Dieselbe Ausgabe kommt oft zweimal herein: einmal als Beleg und einmal über die Kontoauszüge. Ohne Verknüpfung zwischen beiden stehen die Kosten doppelt in Ihrer Buchhaltung, und das merken Sie erst, wenn die Zahlen nicht mehr stimmen.
Welche Fehler kosten im Nachhinein am meisten?
Der erste ist der verblasste Beleg. Wer Thermopapier monatelang liegen lässt und erst dann scannt, behält eine graue Fläche. Die Ausgabe ist dann getätigt, aber die Steuer lässt sich nicht mehr zurückfordern, weil es keinen lesbaren Nachweis mehr gibt.
Der zweite ist der Kassenbon ohne Ihre Daten bei einem größeren Einkauf. Oberhalb der Grenze für eine vereinfachte Rechnung muss Ihr Unternehmen als Abnehmer auf dem Dokument stehen. Das fragen Sie im Moment des Kaufs, denn im Nachhinein eine Rechnung auf Ihren Namen von einem Baumarkt zu bekommen, ist deutlich schwieriger.
Der dritte ist die private Ausgabe, die als geschäftlich gebucht wird. Ein Beleg, auf dem sowohl Material für einen Auftrag als auch Einkäufe für zu Hause stehen, ist kein Geschäftsbeleg; trennen Sie das, oder lassen Sie die Kasse zwei Belege ausstellen. Bei einer Prüfung ist ein gemischter Beleg genau die Art von Sache, die Fragen zum Rest Ihrer Buchhaltung aufwirft.
Häufig gestellte Fragen
Darf ich meine Papierbelege nach dem Scannen wegwerfen?
Ja, wenn der Scan eine originalgetreue Wiedergabe ist und während der gesamten Aufbewahrungsfrist lesbar und zugänglich bleibt. Die Aufbewahrungspflicht bleibt bestehen, nur die Form ändert sich. Prüfen Sie den Scan auf Lesbarkeit, bevor Sie aufräumen, denn Wegwerfen lässt sich nicht rückgängig machen.
Was muss auf einem Beleg stehen, um die Steuer zurückzufordern?
Das Datum, der Lieferant, eine Beschreibung, der Betrag und der Steuerbetrag oder der Satz. Fehlt der Steuerbetrag, können Sie ihn nicht zurückfordern. Bei größeren Einkäufen muss außerdem eine vollständige Rechnung vorliegen, auf der Ihr Unternehmen als Abnehmer steht.
Warum verblassen Kassenbons, und was tun Sie dagegen?
Viele Kassenbons sind auf Thermopapier gedruckt, das binnen Monaten verblasst, erst recht in einem warmen Firmenwagen oder in der Sonne. Scannen Sie den Beleg deshalb sofort und nicht am Quartalsende; der Scan ist oft die einzige Fassung, die auf Dauer lesbar bleibt.
Dieser Artikel ist eine allgemeine Information und keine steuerliche oder rechtliche Beratung. Wende dich im Zweifel an einen Berater; Regeln können sich ändern.
Mehr zu diesen Themen
Mehr aus dieser Kategorie
- Lieferscheine: Was ist der Unterschied zur Rechnung?Was ist ein Lieferschein, was steht darauf und warum gibt es darauf keinen Vorsteuerabzug? Der Unterschied zur Rechnung und wie Sie Lieferscheine führen.
- Mehrsprachiges Personal und die Buchhaltung: wie behalten Sie den Überblick?Arbeitet Ihr Team in mehreren Sprachen? Lesen Sie, wie Sie die Buchhaltung trotzdem an einem Ort und nach niederländischen Regeln halten, ohne Sprachverwirrung.
- Buchhaltung in deiner eigenen Sprache: die Sprachbarriere in der BuchhaltungNiederländische Buchhaltungsregeln sind kompliziert, erst recht in einer Fremdsprache. Welche Fehler das verursacht und wie Mehrsprachigkeit hilft.