Lieferscheine: Was ist der Unterschied zur Rechnung?
Bei einer Lieferung liegt ein Zettel bei, auf dem steht, was drin sein soll, und das ist der Lieferschein. Er sieht aus wie eine Rechnung, kommt vom selben Lieferanten und trägt dieselben Artikel, tut aber etwas ganz anderes. Wer beide verwechselt, bucht Kosten doppelt oder fordert Steuer zurück, die noch gar nicht in Rechnung gestellt wurde. Im Folgenden lesen Sie, was ein Lieferschein ist und was nicht, und wie Sie ihn führen.
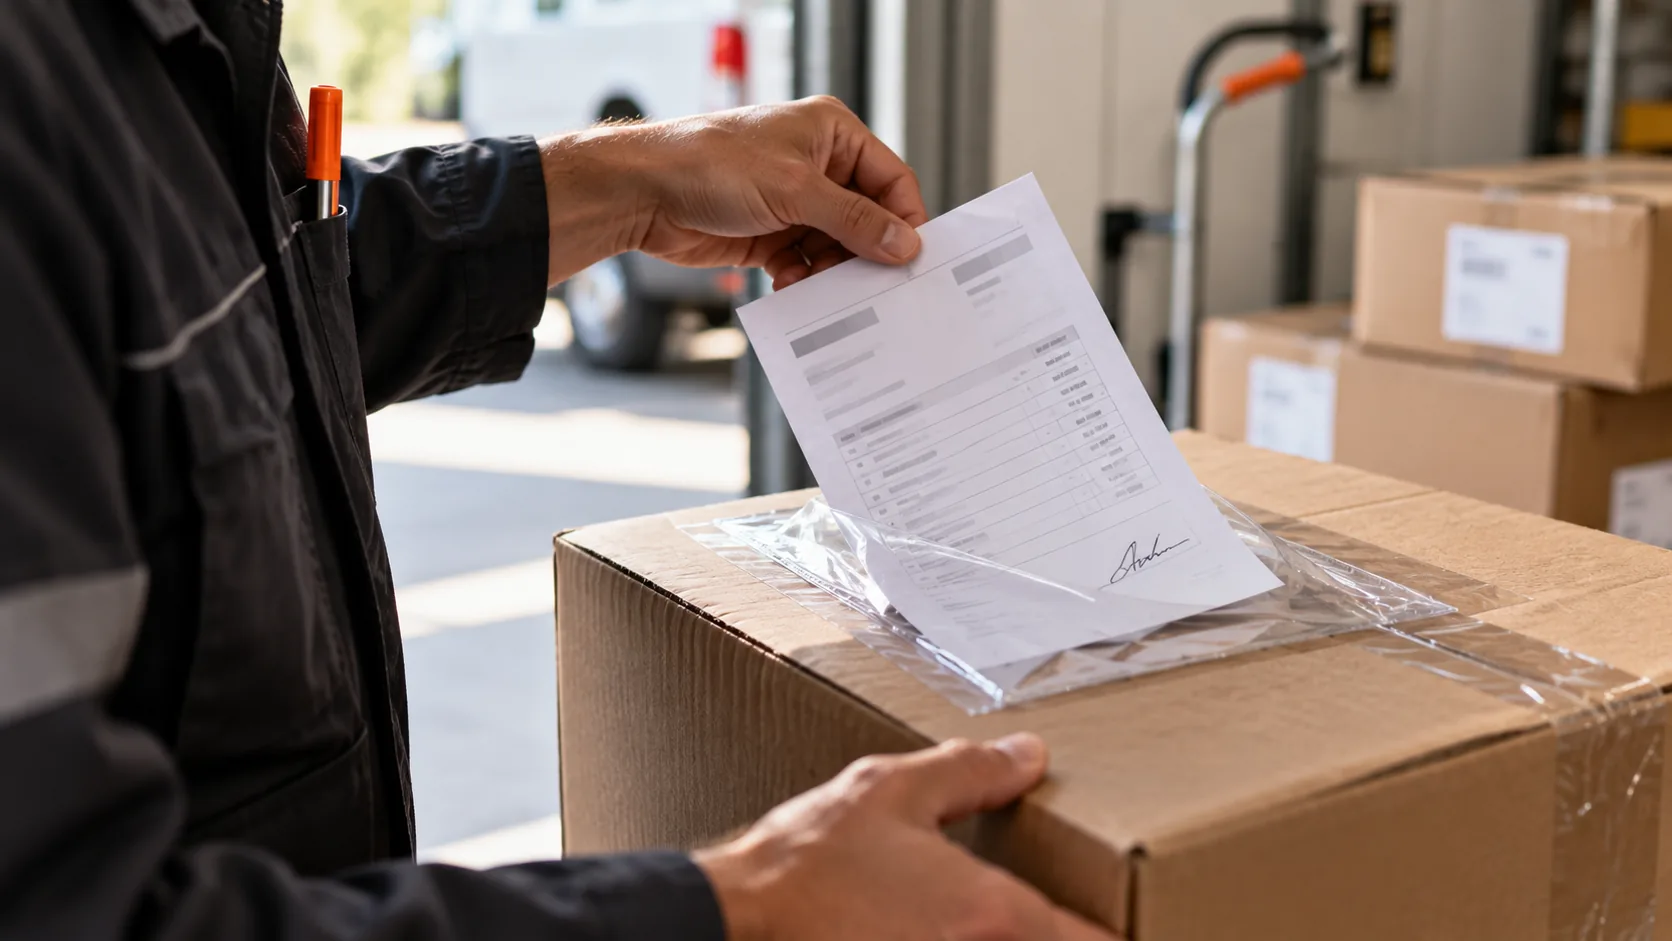
Was ist ein Lieferschein genau?
Ein Lieferschein ist ein Versanddokument: Er gehört zur Ware und sagt, was in der Sendung ist. Darauf stehen Artikel und Mengen, meist eine Bestellnummer, und oft keine Preise. Sein Zweck ist, dass der Empfänger prüfen kann, ob die Lieferung vollständig und nichts beschädigt ist.
Eine Rechnung ist ein Zahlungsdokument: Sie sagt, was Sie zahlen müssen, mit Beträgen, Umsatzsteuer und einer Zahlungsfrist. Beim Lieferschein geht es darum, WAS geliefert wurde, bei der Rechnung darum, WAS es kostet. Sie gehören zusammen, sind aber zwei Schritte desselben Vorgangs.
In der Praxis fallen die beiden zeitlich oft auseinander. Ein Lieferant liefert diese Woche und stellt am Monatsende alle Lieferungen zusammen in Rechnung. Eine Rechnung deckt dann drei oder vier Lieferscheine ab, und genau deshalb müssen Sie sie auseinanderhalten.
Können Sie auf einen Lieferschein Vorsteuer zurückfordern?
Nein. Der Vorsteuerabzug setzt eine Rechnung voraus, die den gesetzlichen Anforderungen entspricht, und ein Lieferschein tut das nicht: Meist stehen darauf keine Beträge, kein Steuersatz und keine Rechnungsnummer. Buchen Sie einen Lieferschein also nie als Eingangsrechnung, so vollständig er auch aussehen mag.
Manche Lieferanten schicken ein Dokument, das Lieferschein und Rechnung zugleich ist, mit den Artikeln UND den Beträgen und der Steuer. Das ist zulässig, und dann ist es schlicht eine Rechnung. Schauen Sie also darauf, was auf dem Dokument steht, und nicht darauf, was oben gedruckt ist: Das Wort Lieferschein sagt für sich genommen nichts.
Der umgekehrte Fehler kommt ebenfalls vor: den Lieferschein als Rechnung zu buchen und später die echte Rechnung noch einmal daneben. Dann stehen dieselben Kosten doppelt in Ihrer Buchhaltung, und weder Ihr Ergebnis noch Ihre Steuererklärung stimmt noch. Das fällt oft erst auf, wenn der Lieferantensaldo nicht mehr passt.
Warum ist der Lieferschein trotzdem wichtig für Ihre Buchhaltung?
Der Lieferschein ist Ihr Nachweis darüber, was tatsächlich angekommen ist. Kommt später eine Rechnung, auf der mehr steht, als Sie erhalten haben, ist der unterschriebene Lieferschein das einzige Dokument, mit dem Sie das belegen können. Ohne ihn stehen Sie bei so einer Diskussion mit leeren Händen da.
Bei Projektarbeit zählt er doppelt. Material, das auf eine Baustelle geliefert wurde, gehört zu diesem Auftrag, und der Lieferschein ist der Moment, in dem das festgehalten wird. Wer den Lieferschein sofort dem Projekt zuordnet, weiß später genau, welches Material zu welchem Auftrag ging, und kann es korrekt weiterberechnen.
Und bei Teillieferungen ist er unentbehrlich. Kommt eine Bestellung in drei Sendungen an, sagen drei Lieferscheine zusammen, was vollständig ist und was noch aussteht. Die Rechnung am Monatsende sagt dazu nichts.
Wie verknüpfen Sie einen Lieferschein mit der späteren Rechnung?
Über die Bestellnummer. Sowohl der Lieferschein als auch die Rechnung verweisen normalerweise auf dieselbe Bestellung, und diese Nummer ist der Faden zwischen beiden. Fehlt sie auf dem Lieferschein, bitten Sie den Lieferanten, sie zu ergänzen, denn ohne diesen Verweis wird es zur Handarbeit.
Prüfen Sie beim Eingang der Rechnung, ob die Mengen mit den Lieferscheinen übereinstimmen. Das heißt in der Praxis Drei-Wege-Abgleich: Die Bestellung sagt, was Sie bestellt haben, der Lieferschein, was Sie bekommen haben, die Rechnung, was Sie zahlen. Weichen diese voneinander ab, ist das ein Grund, nicht zu zahlen, bis es stimmt.
Bewahren Sie den Lieferschein digital und beim Einkauf auf, nicht in einem eigenen Stapel. Ein Lieferschein in einer Schublade neben der Werkbank ist nicht mehr da, wenn die Rechnung drei Wochen später kommt, und dann prüfen Sie praktisch nichts mehr und zahlen auf Vertrauen.
Müssen Lieferscheine aufbewahrt werden, und wie lange?
Lieferscheine gehören zu Ihrer Buchhaltung und fallen damit unter die Aufbewahrungspflicht. Sie sind Teil der Geschichte hinter einem Einkauf: Bestellung, Lieferung und Rechnung gehören zusammen und zeigen gemeinsam, dass die Kosten wirklich entstanden sind.
Digitale Aufbewahrung ist zulässig, genau wie bei Belegen, solange die gespeicherte Fassung eine originalgetreue Wiedergabe ist und die gesamte Aufbewahrungsfrist über lesbar und zugänglich bleibt. Scannen Sie also auch die Empfangsunterschrift mit, denn gerade dieser Teil macht den Lieferschein zum Nachweis.
Sind Sie unsicher, wie lange ein bestimmtes Dokument aufbewahrt werden muss, schauen Sie darauf, wozu es gehört, statt auf das Dokument selbst. Gehört der Lieferschein zu einer Investition, für die eine längere Frist gilt, gilt diese Frist auch für die Unterlagen drumherum. Lassen Sie das im Zweifel von Ihrem Buchhalter prüfen.
Häufig gestellte Fragen
Was ist der Unterschied zwischen Lieferschein und Rechnung?
Ein Lieferschein ist ein Versanddokument und sagt, was in der Sendung ist, meist ohne Preise. Eine Rechnung ist ein Zahlungsdokument mit Beträgen, Umsatzsteuer und Zahlungsfrist. Eine Rechnung deckt oft mehrere Lieferscheine ab, weil Lieferanten je Periode abrechnen.
Kann ich auf einen Lieferschein Vorsteuer zurückfordern?
Nein. Der Vorsteuerabzug setzt eine Rechnung voraus, die den gesetzlichen Anforderungen entspricht, und auf einem Lieferschein stehen meist keine Beträge, kein Steuersatz und keine Rechnungsnummer. Stehen sie doch darauf, ist das Dokument faktisch eine Rechnung, unabhängig davon, was oben gedruckt ist.
Muss ich Lieferscheine aufbewahren?
Ja, sie gehören zu Ihrer Buchhaltung und fallen unter die Aufbewahrungspflicht. Digitale Aufbewahrung ist zulässig, solange die gespeicherte Fassung originalgetreu ist und lesbar und zugänglich bleibt. Scannen Sie die Empfangsunterschrift mit, denn dieser Teil macht den Lieferschein zum Nachweis.
Dieser Artikel ist eine allgemeine Information und keine steuerliche oder rechtliche Beratung. Wende dich im Zweifel an einen Berater; Regeln können sich ändern.
Mehr zu diesen Themen
Mehr aus dieser Kategorie
- Belege scannen: vom Kassenbon zur stimmigen BuchhaltungWie scannen Sie Belege so, dass sie für Umsatzsteuer und Aufbewahrungspflicht zählen? Was lesbar sein muss, wann das Papier weg darf und was oft schiefgeht.
- Mehrsprachiges Personal und die Buchhaltung: wie behalten Sie den Überblick?Arbeitet Ihr Team in mehreren Sprachen? Lesen Sie, wie Sie die Buchhaltung trotzdem an einem Ort und nach niederländischen Regeln halten, ohne Sprachverwirrung.
- Buchhaltung in deiner eigenen Sprache: die Sprachbarriere in der BuchhaltungNiederländische Buchhaltungsregeln sind kompliziert, erst recht in einer Fremdsprache. Welche Fehler das verursacht und wie Mehrsprachigkeit hilft.